

การควบคุมภายใน · 2025
หัวข้อในหมวดนี้9 หัวข้อ
- การควบคุมภายใน — ความเห็นของคณะกรรมการ2 รายการ
- ความเพียงพอและเหมาะสมของระบบการควบคุมภายใน1 รายการ
- ข้อบกพร่องของระบบการควบคุมภายใน1 รายการ
- ความเห็นของคณะกรรมการตรวจสอบและข้อสังเกตของผู้สอบบัญชี2 รายการ
- ความเห็นต่อหัวหน้างานตรวจสอบภายใน2 รายการ
- การแต่งตั้ง ถอดถอน และโยกย้ายหัวหน้างานตรวจสอบภายใน2 รายการ
- รายการระหว่างกัน2 รายการ
- คู่สัญญาและรายการระหว่างกัน3 รายการ
- นโยบายและแนวโน้มในอนาคต2 รายการ
การควบคุมภายใน — ความเห็นของคณะกรรมการ
ความเห็นของคณะกรรมการ — บทนำ
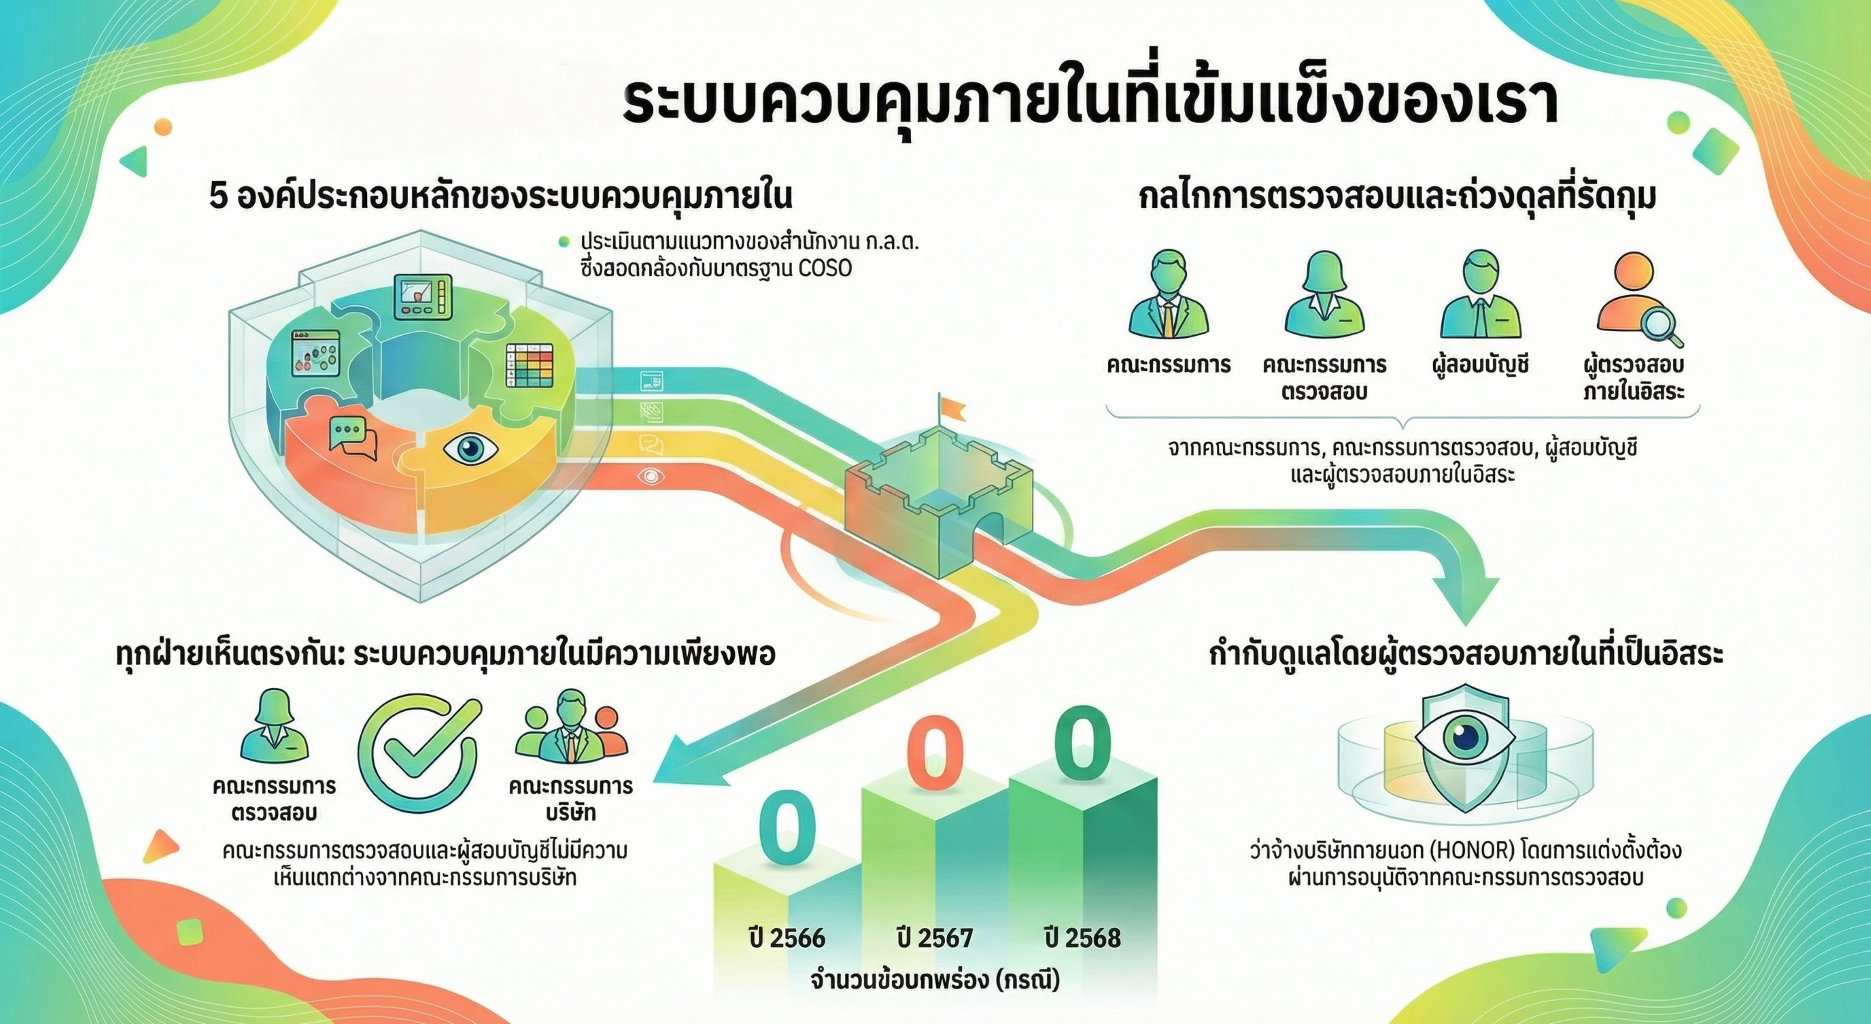
สรุปความเห็นของคณะกรรมการเกี่ยวกับการควบคุมภายใน
กลุ่มบริษัทได้ให้ความสำคัญต่อการจัดให้มีระบบควบคุมภายในที่ดี ซึ่งเป็นปัจจัยหนึ่งที่ช่วยสนับสนุนให้การดำเนินธุรกิจเป็นไปอย่างมีประสิทธิภาพ โดยกลุ่มบริษัทได้จัดให้มีระบบควบคุมภายในที่เพียงพอ มีประสิทธิภาพ ครอบคลุมการดำเนินงานของกลุ่มบริษัทในทุกด้าน และเป็นไปตามกฎหมาย ระเบียบและข้อบังคับที่เกี่ยวข้อง รวมทั้งกลุ่มบริษัทได้จัดให้มีกลไกการตรวจสอบและถ่วงดุลที่มีประสิทธิภาพเพียงพอในการปกป้องดูแลทรัพย์สินของกลุ่มบริษัท มิให้ถูกนำไปใช้โดยมิชอบและป้องกันการทุจริตที่อาจเกิดขึ้น โดยมีการกำหนดอำนาจการอนุมัติและระเบียบการปฏิบัติที่ชัดเจนเป็นลายลักษณ์อักษร กำหนดขอบเขตหน้าที่ความรับผิดชอบของผู้บริหารและพนักงานแต่ละฝ่ายงานให้มีการตรวจสอบและถ่วงดุลซึ่งกันและกัน รวมทั้งกลุ่มบริษัทได้จัดให้มีผู้ตรวจสอบภายใน ซึ่งเป็นหน่วยงานอิสระจากภายนอก อันได้แก่ บริษัท ออนเนอร์ ออดิท แอนด์ แอดไวซอรี่ จำกัด (“HONOR” หรือ “ผู้ตรวจสอบภายในอิสระ”) ทำหน้าที่ตรวจสอบการปฏิบัติงานของฝ่ายงานต่างๆ ของกลุ่มบริษัท ให้เป็นไปตามนโยบายและระเบียบที่วางไว้ และรายงานผลการตรวจสอบโดยตรงแก่คณะกรรมการตรวจสอบ นอกจากนี้ บริษัท สำนักงาน อีวาย จำกัด ซึ่งเป็นผู้สอบบัญชีรับอนุญาตของบริษัท และบริษัทย่อย ได้มีการพิจารณาการควบคุมภายในของกลุ่มบริษัท และบริษัทย่อยในส่วนที่เกี่ยวข้องกับการจัดทำและการนำเสนองบการเงิน เพื่อให้เกิดความเหมาะสมและความเชื่อถือได้ของรายงานทางการเงิน โดยไม่พบข้อบกพร่องที่เป็นสาระสำคัญที่อาจส่งผลกระทบอย่างมีนัยสำคัญต่อความเห็นของผู้สอบบัญชีสำหรับงบการเงินของบริษัทและบริษัทย่อยสำหรับรอบระยะเวลาตั้งแต่วันที่ 1 ตุลาคม 2567 ถึงวันที่ 30 กันยายน 2568
ทั้งนี้ที่ประชุมคณะกรรมการของบริษัท ได้มีการประเมินความเพียงพอของระบบการควบคุมภายในของกลุ่มบริษัท ตามแบบประเมินของสำนักงาน ก.ล.ต. โดยได้ดำเนินการประเมินระบบการควบคุมภายใน 5 ส่วน ได้แก่
สภาพแวดล้อมการควบคุม (Control Environment)
การประเมินความเสี่ยง (Risk Assessment)
การควบคุมการปฏิบัติงานของฝ่ายบริหาร (Control Activities)
ระบบสารสนเทศและการสื่อสารข้อมูล (Information & Communication)
ระบบการติดตาม (Monitoring Activities)
คณะกรรมการบริษัทมีความเห็นว่าระบบควบคุมภายในของกลุ่มบริษัทมีความเพียงพอและเหมาะสม โดยทุกส่วนมีการปฏิบัติตามอย่างมีประสิทธิผล โดยได้ปฏิบัติตามมาตรฐานทางบัญชีที่ยอมรับโดยทั่วไป ประกาศสำนักงาน ก.ล.ต. และข้อบังคับตลาดหลักทรัพย์ฯ ในการรายงานงบการเงินรายไตรมาส งบการเงินประจำปีของบริษัท ตามที่ควรอย่างสม่ำเสมอ รวมทั้งมีกระบวนการจัดทำและเปิดเผยข้อมูลในงบการเงินอย่างถูกต้อง ครบถ้วน เพียงพอ และทันเวลา มีระบบการควบคุมภายในที่เพียงพอและเหมาะสม รวมทั้งมีการปรับปรุงแก้ไขให้สอดคล้องกับสถานการณ์ที่เปลี่ยนแปลงไปอย่างมีประสิทธิภาพ เพื่อให้การดำเนินงานของกลุ่มบริษัทบรรลุวัตถุประสงค์ที่กำหนดไว้ และสอดคล้องกับกฎหมายและกฎระเบียบที่เกี่ยวข้อง ทั้งนี้ไม่พบประเด็นปัญหาหรือข้อบกพร่องที่เป็นสาระสำคัญซึ่งอาจก่อให้เกิดความเสียหายต่อการดำเนินงานของกลุ่มบริษัทแต่อย่างใด รวมถึงมีระบบการควบคุมภายในในเรื่องทำธุรกรรมกับผู้ถือหุ้นรายใหญ่ กรรมการ ผู้บริหาร หรือผู้มีส่วนเกี่ยวข้องกับบุคคลดังกล่าวอย่างเพียงพอแล้ว อนึ่ง คณะกรรมการตรวจสอบไม่มีความเห็น แตกต่างไปจากความเห็นของคณะกรรมการบริษัท
ความเพียงพอและเหมาะสมของระบบการควบคุมภายใน
ระบบการควบคุมภายในที่บริษัทใช้
| ระบบการควบคุมภายใน | รายละเอียด |
|---|---|
| The Committee of Sponsoring Organizations of the Treadway Commission (COSO) | บริษัท ออนเนอร์ ออดิท แอนด์ แอดไวซอรี่ จำกัด (HONOR) ในฐานะผู้ตรวจสอบภายในอิสระ ซึ่งได้รับการแต่งตั้งจากบริษัท ให้ประเมิน ตรวจสอบและติดตามผลการปรับปรุงความเพียงพอและความมีประสิทธิภาพของระบบควบคุมภายในของบริษัทและบริษัทย่อย โดยผู้ตรวจสอบภายในอิสระได้ทำการประเมินความเสี่ยง และจัดทำแผนการตรวจสอบภายในรายปี ดำเนินการตรวจสอบ ตลอดจนติดตามผลการปรับปรุงระบบ และรายงานตรงต่อคณะกรรมการตรวจสอบอย่างต่อเนื่อง โดยมีวัตถุประสงค์หลักเพื่อการประเมินประสิทธิภาพและความเหมาะสมเพียงพอของระบบการควบคุมภายในที่มีอยู่ในปัจจุบัน การปฏิบัติตามนโยบายและระเบียบปฏิบัติที่เกี่ยวข้อง รวมทั้งความเหมาะสมและเชื่อถือได้ของรายงานทางการเงินของกลุ่มบริษัท ทั้งนี้การปฏิบัติงานของผู้ตรวจสอบภายในอิสระมีขอบเขตการประเมินองค์ประกอบของการควบคุมภายในตามแนวทาง COSO ทั้ง 5 ด้าน และการประเมินความเสี่ยงจากระบบการควบคุมภายในของกระบวนการหลักของกลุ่มบริษัท ภายหลังจากที่ผู้ตรวจสอบภายในอิสระได้เข้าประเมินและตรวจสอบระบบควบคุมภายในสำหรับกลุ่มบริษัทแล้ว ผู้ตรวจสอบภายในอิสระได้มีข้อสังเกตและข้อเสนอแนะเพื่อให้กลุ่มบริษัทดำเนินการแก้ไขปรับปรุง โดยกลุ่มบริษัทได้ดำเนินการปรับปรุงระบบควบคุมภายใน ตามข้อเสนอแนะของผู้ตรวจสอบภายในอิสระอย่างต่อเนื่อง และได้นำเสนอในการประชุมคณะกรรมการตรวจสอบของบริษัทแล้วนั้น พบว่ากลุ่มบริษัทได้มีการปรับปรุงแก้ไขประเด็นที่ตรวจพบในทุกระบบที่ได้ทำการตรวจสอบตามกรอบเวลาที่กำหนดแล้ว ทั้งนี้ในปี 2568 ผู้ตรวจสอบภายในอิสระไม่ได้มีข้อสังเกตและข้อเสนอแนะที่มีความเสี่ยงสูงแต่อย่างใด |
ข้อบกพร่องของระบบการควบคุมภายใน
จำนวนข้อบกพร่อง
| ตัวชี้วัด | ปีปัจจุบัน | ปีก่อน | สองปีก่อน |
|---|---|---|---|
| จำนวนข้อบกพร่องเกี่ยวกับระบบควบคุมภายในรวม (กรณี) | 0 | 0 | 0 |
ความเห็นของคณะกรรมการตรวจสอบและข้อสังเกตของผู้สอบบัญชี
คณะกรรมการตรวจสอบมีความเห็นต่างจากคณะกรรมการบริษัท
ไม่มี
ผู้สอบบัญชีมีข้อสังเกตต่อระบบการควบคุมภายใน
ไม่มี
ความเห็นต่อหัวหน้างานตรวจสอบภายใน
หัวหน้างานตรวจสอบภายใน
3160
ความเห็นของคณะกรรมการตรวจสอบต่อหัวหน้างานตรวจสอบภายใน
ในปี 2568 ที่ประชุมคณะกรรมการตรวจสอบ ได้แต่งตั้งให้ บริษัท ออนเนอร์ ออดิท แอนด์ แอดไวซอรี่ จำกัด (HONOR) ปฏิบัติหน้าที่ผู้ตรวจสอบภายในของกลุ่มบริษัท ซึ่ง HONOR ได้มอบหมายให้ นางสาวปิยมาศ เรืองแสงรอบ หัวหน้าทีมตรวจส่วนงานตรวจสอบภายใน เป็นผู้รับผิดชอบหลักในการปฏิบัติหน้าที่ผู้ตรวจสอบภายในของกลุ่มบริษัท ทั้งนี้คณะกรรมการตรวจสอบได้พิจารณาคุณสมบัติของ HONOR และนางสาวปิยมาศ เรืองแสงรอบแล้ว และเห็นว่ามีความเหมาะสมเพียงพอกับการปฏิบัติหน้าที่ดังกล่าว เนื่องจากมีความเป็นอิสระ มีประสบการณ์ในการปฏิบัติงานด้านการตรวจสอบภายใน และเคยเข้ารับการอบรมในหลักสูตรที่เกี่ยวข้องกับการปฏิบัติงานด้านการตรวจสอบภายในอีกด้วย
โดยในปี 2568 HONOR ได้ตรวจสอบการควบคุมภายในของกลุ่มบริษัท เพื่อนำเสนอต่อคณะกรรมการตรวจสอบรับทราบรวม 2 ครั้ง/ปี
การแต่งตั้ง ถอดถอน และโยกย้ายหัวหน้างานตรวจสอบภายใน
ต้องได้รับอนุมัติจากคณะกรรมการตรวจสอบ
มี
รายละเอียด
การพิจารณาแต่งตั้ง ถอดถอน ผู้ตรวจสอบภายในของกลุ่มบริษัท จะต้องผ่านการอนุมัติหรือได้รับความเห็นชอบจากคณะกรรมการตรวจสอบเท่านั้น
รายการระหว่างกัน
บทนำ
รายการระหว่างกันกับบุคคลที่อาจมีความขัดแย้ง
บริษัทตระหนักถึงความสำคัญในการดำเนินธุรกิจด้วยความโปร่งใสและคำนึงถึงผู้มีส่วนได้เสียทุกฝ่าย บริษัทจึงได้กำหนดนโยบายและขั้นตอนการทำรายการที่เกี่ยวโยงกันไว้อย่างชัดเจน เพื่อใช้เป็นแนวทางในการตกลงเข้าทำรายการที่เกี่ยวโยงกัน ให้มั่นใจได้ว่าการทำรายการที่เกี่ยวโยงกันทุกรายการเป็นไปอย่างโปร่งใส ไม่มีความขัดแย้งทางผลประโยชน์ ได้รับอนุมัติจากฝ่ายจัดการ คณะกรรมการบริษัท หรือที่ประชุมผู้ถือหุ้น และได้มีการเปิดเผยไว้อย่างถูกต้อง ครบถ้วน ทั้งนี้เพื่อประโยชน์สูงสุดของบริษัทและผู้ถือหุ้นเป็นสำคัญ การทำรายการระหว่างกันของบริษัทกับกิจการที่เกี่ยวข้องที่เกิดขึ้นในช่วงที่ผ่านมานั้น เป็นรายการตามธุรกิจปกติ โดยมีเงื่อนไขต่างๆ ของรายการระหว่างกันตามแนวทางที่ถูกกำหนดให้เป็นไปตามเงื่อนไขการค้าปกติและเป็นไปตามราคาตลาด (Arm’s Length Basis) โดยมีการดำเนินการเช่นเดียวกับที่ปฏิบัติกับบุคคลภายนอกที่มีลักษณะเดียวกันหรือใกล้เคียงกัน
มีรายการระหว่างกัน
มี
คู่สัญญาและรายการระหว่างกัน
หน่วยเงิน
1000000
บุคคลหรือนิติบุคคลที่อาจมีความขัดแย้ง
| ชื่อ | ประเภท | ประเภทธุรกิจ | ลักษณะความสัมพันธ์ | ข้อมูล ณ วันที่ (YYYY-MM-DD) |
|---|---|---|---|---|
| บริษัทในกลุ่มบริษัท ยูนิเวนเจอร์ จำกัด (มหาชน) | นิติบุคคล | /ธุรกิจลงทุน อสังหาริมทรัพย์ ธุรกิจพลังงาน ธุรกิจที่ปรึกษา และอื่น ๆ | เป็นผู้ถือหุ้นรายใหญ่และมีกรรมการร่วมกัน
มีกรรมการร่วมกัน
| 2025-09-30T00:00 |
| บริษัทในกลุ่มบริษัท แอสเสท เวิรด์ คอร์ป จำกัด (มหาชน) | นิติบุคคล | /ธุรกิจพัฒนาและบริหารอสังหาริมทรัพย์กลุ่มธุรกิจโรงแรมและการบริการ (Hospitality) และกลุ่มธุรกิจอสังหาริมทรัพย์เพื่อการพาณิชย์ (Retail & Commercial Building) | มีกรรมการร่วมกันกับบริษัทใหญ่ของบริษัท ยูนิเวนเจอร์ คอนซัลติ้ง จำกัด
เป็นบริษัทย่อยของบริษัทที่มีกรรมการร่วมกันกับบริษัทใหญ่ของบริษัท ยูนิเวนเจอร์ คอนซัลติ้ง จำกัด
มีผู้ถือหุ้นใหญ่ในบริษัทใหญ่ลำดับสูงสุดเป็นญาติกับผู้ถือหุ้นในบริษัทใหญ่ลำดับสูงสุดของบริษัท ยูนิเวนเจอร์ คอนซัลติ้ง จำกัด
| 2025-09-30T00:00 |
| บริษัทในกลุ่มบริษัท ไทยกรุ๊ป โฮลดิ้งส์ จำกัด (มหาชน) | นิติบุคคล | /ธุรกิจประกันภัย ประกันชีวิต และเช่าซื้อรถยนต์ | มีกรรมการร่วมกันกับบริษัทใหญ่ของบริษัท ยูนิเวนเจอร์ คอนซัลติ้ง จำกัด
เป็นบริษัทย่อยของบริษัทที่มีกรรมการร่วมกันกับบริษัทใหญ่ของบริษัท ยูนิเวนเจอร์ คอนซัลติ้ง จำกัด
| 2025-09-30T00:00 |
| บริษัทในกลุ่มบริษัท เฟรเซอร์ส พร็อพเพอร์ตี้ (ประเทศไทย) จำกัด (มหาชน) | นิติบุคคล | /ธุรกิจพัฒนาอสังหาริมทรัพย์เพื่ออุตสาหกรรม | ผู้ถือหุ้นรายใหญ่มีกรรมการร่วมกันกับบริษัทใหญ่ของบริษัท ยูนิเวนเจอร์ คอนซัลติ้ง จำกัด
| 2025-09-30T00:00 |
| บริษัทจำกัดในกลุ่มทีซีซี | นิติบุคคล | /ธุรกิจเป็นบริษัทโฮลดิ้ง เจ้าของอสังหาริมทรัพย์ และให้บริการอื่น ๆ | มีกรรมการร่วมกันกับบริษัทใหญ่ของบริษัท ยูนิเวนเจอร์ คอนซัลติ้ง จำกัด
เป็นบริษัทย่อยของบริษัทที่มีกรรมการร่วมกันกับบริษัทใหญ่ของบริษัท ยูนิเวนเจอร์ คอนซัลติ้ง จำกัด
ผู้ถือหุ้นรายใหญ่มีกรรมการร่วมกันกับบริษัทใหญ่ของบริษัท ยูนิเวนเจอร์ คอนซัลติ้ง จำกัด
| 2025-09-30T00:00 |
| บริษัทในกลุ่มบริษัท ไทยเบฟเวอเรจ จำกัด (มหาชน) | นิติบุคคล | /ธุรกิจผลิตและจำหน่ายอาหารและเครื่องดื่มประเภทต่าง ๆ | มีกรรมการร่วมกันกับบริษัทใหญ่ของบริษัท ยูนิเวนเจอร์ คอนซัลติ้ง จำกัด
เป็นบริษัทย่อยของบริษัทที่มีกรรมการร่วมกันกับบริษัทใหญ่ของบริษัท ยูนิเวนเจอร์ คอนซัลติ้ง จำกัด
| 2025-09-30T00:00 |
| บริษัท บิ๊กซี ซูเปอร์เซ็นเตอร์ จำกัด (มหาชน) | นิติบุคคล | /ธุรกิจพาณิชยกรรม ผลิตและจำหน่ายสินค้าอุปโภคบริโภค และให้บริการต่าง ๆ | เป็นบริษัทย่อยของบริษัทที่มีกรรมการร่วมกันกับบริษัทใหญ่ของบริษัท ยูนิเวนเจอร์ คอนซัลติ้ง จำกัด | 2025-09-30T00:00 |
| บริษัท อมรินทร์ คอร์เปอเรชั่นส์ จำกัด (มหาชน) | นิติบุคคล | /ธุรกิจสื่อสิ่งพิมพ์ ผลิตงานพิมพ์และจำหน่ายหนังสือ ธุรกิจจัดงานแสดงให้บริการโฆษณาผ่านสื่อสิ่งพิมพ์และสื่อออนไลน์ และธุรกิจผลิตและให้บริการผ่านสื่อโทรทัศน์ | มีกรรมการร่วมกัน | 2025-09-30T00:00 |
| บริษัท เอส.เอ.ออโต้ จำกัด | นิติบุคคล | /ธุรกิจทางด้านการนำเข้าและส่งออกรถบรรทุกเพื่อการพาณิชย์ | เป็นกิจการที่มีผู้ถือหุ้นและกรรมการร่วมกัน | 2025-09-30T00:00 |
| ห้างหุ้นส่วนจำกัด ยูนิตี้ พับลิเคชั่น | นิติบุคคล | /ธุรกิจโรงพิมพ์ การพิมพ์อื่นๆ | มีผู้ถือหุ้นและกรรมการร่วมกันกับบริษัทย่อย | 2025-09-30T00:00 |
| คุณสมจิตร์ เปี่ยมเปรมสุข | บุคคล | เป็นผู้ถือหุ้น กรรมการและผู้บริหารของบริษัท | 2025-09-30T00:00 |
รายการระหว่างกันตามคู่สัญญา
| รายการ |
|---|
| 3.34 · Necessity: เป็นสัญญาให้บริการที่มีเงื่อนไขสัญญาที่เป็นธุรกิจปกติและมีอัตรากำไรขั้นต้นที่ใกล้เคียงกัน · Description: กลุ่มบริษัทได้ให้บริการบริหารและควบคุมงานก่อสร้าง ซึ่งมีราคาและเงื่อนไขสัญญาเทียบเคียงกันได้กับลูกค้าทั่วไป · As of yesteryear: 3.1 · Nature of transaction: รายได้จากการให้บริการ · Audit committee opinion: การทำรายการดังกล่าวเป็นรายการธุรกิจปกติของกลุ่มบริษัท ซึ่งมีราคาและเงื่อนไขที่เป็นธรรม เทียบเคียงกันได้กับบุคคลอื่นที่ไม่เป็นบุคคลที่เกี่ยวโยงกัน (Arm’s length basis) และสำหรับโครงการหรือส่วนงานที่ไม่สามารถเปรียบเทียบได้นั้น มีอัตรากำไรขั้นต้นที่ประมาณการไว้ขณะพิจารณารับงานสูงกว่าอัตรากำไรขั้นต้นขั้นต่ำที่กำหนดไว้ · 4.0 · Necessity: ใช้ในการดำเนินธุรกิจแก่กลุ่มบริษัท โดยเมื่อเปรียบเทียบกับข้อเสนอการให้บริการจากบุคคลอื่นในวงเงินความรับผิดที่เท่ากัน พบว่ามีอัตราค่าเบี้ยประกันที่ใกล้เคียงกันและมีเงื่อนไขความคุ้มครองที่เหมาะสมกว่า · Description: 1. กลุ่มบริษัท ได้ทำประกันอุบัติเหตุกลุ่มพนักงานกับบริษัท อาคเนย์ ประกันชีวิต จำกัด (มหาชน) เป็นรายปี 2. กลุ่มบริษัท ได้ทำประกันภัยวิชาชีพ (Professional Indemnity Insurance) กับบริษัท อินทรประกันภัย จำกัด (มหาชน) เป็นรายปี 3. กลุ่มบริษัท ได้ทำประกันภัยความรับผิดของกรรมการและเจ้าหน้าที่บริหาร (Director and Officer Liability) กับบริษัท อินทรประกันภัย จำกัด (มหาชน) เป็นรายปี 4. กลุ่มบริษัท ได้ทำประกันภัยอาคารและทรัพย์สินในอาคารสำนักงานเลขที่ 163 และเลขที่ 123 กับบริษัท อินทรประกันภัย จำกัด (มหาชน) เป็นรายปี · As of yesteryear: 2.39 · Nature of transaction: ค่าใช้จ่ายอื่น · Audit committee opinion: รายการสนับสนุนธุรกิจปกติของกลุ่มบริษัท ซึ่งมีอัตราเบี้ยประกันที่สมเหตุสมผล และมีเงื่อนไขที่เหมาะสมและเป็นการค้าปกติ · 0.97 · Necessity: ใช้ในการดำเนินธุรกิจแก่กลุ่มบริษัท โดยมีเงื่อนไขในสัญญาที่เป็นธุรกิจปกติทั่วไป และมีอัตราค่าเช่ายานพาหนะที่ใกล้เคียงกันกับอัตรามาตรฐานของบริษัท อาคเนย์ แคปปิตอล · Description: กลุ่มบริษัทได้ทำสัญญาเช่ายานพาหนะกับบริษัท อาคเนย์ แคปปิตอล จำกัดเพื่อใช้ในการดำเนินธุรกิจแก่กลุ่มบริษัท · As of yesteryear: 0.25 · Nature of transaction: ดอกเบี้ยจ่าย · Audit committee opinion: การทำรายการดังกล่าวเป็นรายการสนับสนุนธุรกิจปกติของกลุ่มบริษัท ซึ่งมีอัตราค่าเช่าที่สมเหตุสมผล และมีเงื่อนไขที่เป็นการค้าปกติ · 1.29 · Necessity: มีราคาและเงื่อนไขการชำระเงินเป็นไปตามที่บริษัทให้กับ/ได้รับจากบุคคลอื่น · Description: กลุ่มบริษัทได้ให้บริการบริหารและควบคุมงานก่อสร้าง ซึ่งมีราคาและเงื่อนไขสัญญาเทียบเคียงกันได้กับลูกค้าทั่วไป · As of yesteryear: 1.29 · Nature of transaction: ลูกหนี้การค้า · Audit committee opinion: การทำรายการดังกล่าวเป็นรายการธุรกิจปกติของกลุ่มบริษัท ซึ่งมีราคาและเงื่อนไขที่เป็นธรรม เทียบเคียงกันได้กับบุคคลอื่นที่ไม่เป็นบุคคลที่เกี่ยวโยงกัน (Arm’s length basis) และสำหรับโครงการหรือส่วนงานที่ไม่สามารถเปรียบเทียบได้นั้น มีอัตรากำไรขั้นต้นที่ประมาณการไว้ขณะพิจารณารับงานสูงกว่าอัตรากำไรขั้นต้นขั้นต่ำที่กำหนดไว้ · 1.21 · Necessity: มีราคาและเงื่อนไขการชำระเงินเป็นไปตามที่บริษัทให้กับ/ได้รับจากบุคคลอื่น · Description: 1. กลุ่มบริษัท ได้ทำประกันอุบัติเหตุกลุ่มพนักงานกับบริษัท อาคเนย์ ประกันชีวิต จำกัด (มหาชน) เป็นรายปี 2. กลุ่มบริษัท ได้ทำประกันภัยวิชาชีพ (Professional Indemnity Insurance) กับบริษัท อินทรประกันภัย จำกัด (มหาชน) เป็นรายปี 3. กลุ่มบริษัท ได้ทำประกันภัยความรับผิดของกรรมการและเจ้าหน้าที่บริหาร (Director and Officer Liability) กับบริษัท อินทรประกันภัย จำกัด (มหาชน) เป็นรายปี 4. กลุ่มบริษัท ได้ทำประกันภัยอาคารและทรัพย์สินในอาคารสำนักงานเลขที่ 163 และเลขที่ 123 กับบริษัท อินทรประกันภัย จำกัด (มหาชน) เป็นรายปี · As of yesteryear: 1.62 · Nature of transaction: ลูกหนี้อื่น · Audit committee opinion: รายการสนับสนุนธุรกิจปกติของกลุ่มบริษัท ซึ่งมีอัตราเบี้ยประกันที่สมเหตุสมผล และมีเงื่อนไขที่เหมาะสมและเป็นการค้าปกติ · 0.0 · Necessity: เป็นสัญญาให้บริการที่มีเงื่อนไขสัญญาที่เป็นธุรกิจปกติและมีอัตรากำไรขั้นต้นที่ใกล้เคียงกัน · Description: กลุ่มบริษัทได้ให้บริการบริหารและควบคุมงานก่อสร้าง ซึ่งมีราคาและเงื่อนไขสัญญาเทียบเคียงกันได้กับลูกค้าทั่วไป · As of yesteryear: 3.12 · Nature of transaction: รายได้ที่ยังไม่ได้เรียกชำระ · Audit committee opinion: การทำรายการดังกล่าวเป็นรายการธุรกิจปกติของกลุ่มบริษัท ซึ่งมีราคาและเงื่อนไขที่เป็นธรรม เทียบเคียงกันได้กับบุคคลอื่นที่ไม่เป็นบุคคลที่เกี่ยวโยงกัน (Arms length basis) และสําหรับโครงการหรือส่วนงานที่ไม่สามารถเปรียบเทียบได้นั้น มีอัตรากําไรขั้นต้นที่ประมาณการไว้ขณะพิจารณารับงานสูงกว่าอัตรากําไรขั้นต้นขั้นต่ําที่กําหนดไว้ · 20.39 · Necessity: มีราคาและเงื่อนไขการชำระเงินเป็นไปตามที่บริษัทให้กับ/ได้รับจากบุคคลอื่น · Description: กลุ่มบริษัทได้ทำสัญญาเช่ายานพาหนะกับบริษัท อาคเนย์ แคปปิตอล จำกัดเพื่อใช้ในการดำเนินธุรกิจแก่กลุ่มบริษัท · As of yesteryear: 15.56 · Nature of transaction: หนี้สินตามสัญญาเช่าการเงิน · Audit committee opinion: การทำรายการดังกล่าวเป็นรายการสนับสนุนธุรกิจปกติของกลุ่มบริษัท ซึ่งมีอัตราค่าเช่าที่สมเหตุสมผล และมีเงื่อนไขที่เป็นการค้าปกติ · 0.76 · Necessity: มีราคาและเงื่อนไขการชำระเงินเป็นไปตามที่บริษัทให้กับ/ได้รับจากบุคคลอื่น · Description: กลุ่มบริษัทได้ให้บริการบริหารและควบคุมงานก่อสร้าง ซึ่งมีราคาและเงื่อนไขสัญญาเทียบเคียงกันได้กับลูกค้าทั่วไป · As of yesteryear: 0.0 · Nature of transaction: รายได้ค่าบริการรับล่วงหน้าและเงินรับล่วงหน้าจากลูกค้า · Audit committee opinion: การทำรายการดังกล่าวเป็นรายการธุรกิจปกติของกลุ่มบริษัท ซึ่งมีราคาและเงื่อนไขที่เป็นธรรม เทียบเคียงกันได้กับบุคคลอื่นที่ไม่เป็นบุคคลที่เกี่ยวโยงกัน (Arm’s length basis) และสำหรับโครงการหรือส่วนงานที่ไม่สามารถเปรียบเทียบได้นั้น มีอัตรากำไรขั้นต้นที่ประมาณการไว้ขณะพิจารณารับงานสูงกว่าอัตรากำไรขั้นต้นขั้นต่ำที่กำหนดไว้ |
| 9.93 · Necessity: เป็นสัญญาให้บริการที่มีเงื่อนไขสัญญาที่เป็นธุรกิจปกติและมีอัตรากำไรขั้นต้นที่ใกล้เคียงกัน · Description: กลุ่มบริษัทได้ให้บริการบริหารและควบคุมงานก่อสร้าง ซึ่งมีราคาและเงื่อนไขสัญญาเทียบเคียงกันได้กับลูกค้าทั่วไป · As of yesteryear: 6.26 · Nature of transaction: รายได้จากการให้บริการ · Audit committee opinion: การทำรายการดังกล่าวเป็นรายการธุรกิจปกติของกลุ่มบริษัท ซึ่งมีราคาและเงื่อนไขที่เป็นธรรม เทียบเคียงกันได้กับบุคคลอื่นที่ไม่เป็นบุคคลที่เกี่ยวโยงกัน (Arms length basis) และสําหรับโครงการหรือส่วนงานที่ไม่สามารถเปรียบเทียบได้นั้น มีอัตรากําไรขั้นต้นที่ประมาณการไว้ขณะพิจารณารับงานสูงกว่าอัตรากําไรขั้นต้นขั้นต่ําที่กําหนดไว้ · 0.57 · Necessity: มีราคาและเงื่อนไขการชำระเงินเป็นไปตามที่บริษัทให้กับ/ได้รับจากบุคคลอื่น · Description: กลุ่มบริษัทได้ให้บริการบริหารและควบคุมงานก่อสร้าง ซึ่งมีราคาและเงื่อนไขสัญญาเทียบเคียงกันได้กับลูกค้าทั่วไป · As of yesteryear: 1.42 · Nature of transaction: ลูกหนี้การค้า · Audit committee opinion: การทำรายการดังกล่าวเป็นรายการธุรกิจปกติของกลุ่มบริษัท ซึ่งมีราคาและเงื่อนไขที่เป็นธรรม เทียบเคียงกันได้กับบุคคลอื่นที่ไม่เป็นบุคคลที่เกี่ยวโยงกัน (Arms length basis) และสําหรับโครงการหรือส่วนงานที่ไม่สามารถเปรียบเทียบได้นั้น มีอัตรากําไรขั้นต้นที่ประมาณการไว้ขณะพิจารณารับงานสูงกว่าอัตรากําไรขั้นต้นขั้นต่ําที่กําหนดไว้ · 3.4 · Necessity: เป็นสัญญาให้บริการที่มีเงื่อนไขสัญญาที่เป็นธุรกิจปกติและมีอัตรากำไรขั้นต้นที่ใกล้เคียงกัน · Description: กลุ่มบริษัทได้ให้บริการบริหารและควบคุมงานก่อสร้าง ซึ่งมีราคาและเงื่อนไขสัญญาเทียบเคียงกันได้กับลูกค้าทั่วไป · As of yesteryear: 1.95 · Nature of transaction: รายได้ที่ยังไม่ได้เรียกชำระ · Audit committee opinion: การทำรายการดังกล่าวเป็นรายการธุรกิจปกติของกลุ่มบริษัท ซึ่งมีราคาและเงื่อนไขที่เป็นธรรม เทียบเคียงกันได้กับบุคคลอื่นที่ไม่เป็นบุคคลที่เกี่ยวโยงกัน (Arms length basis) และสำหรับโครงการหรือส่วนงานที่ไม่สามารถเปรียบเทียบได้นั้น มีอัตรากําไรขั้นต้นที่ประมาณการไว้ขณะพิจารณารับงานสูงกว่าอัตรากําไรขั้นต้นขั้นต่ําที่กําหนดไว้ |
| 11.05 · Necessity: เป็นสัญญาให้บริการที่มีเงื่อนไขสัญญาที่เป็นธุรกิจปกติและมีอัตรากำไรขั้นต้นที่ใกล้เคียงกัน · Description: กลุ่มบริษัทได้ให้บริการบริหารและควบคุมงานก่อสร้าง/ออกแบบสถาปัตยกรรม วิศวกรรม ซึ่งมีราคาและเงื่อนไขสัญญาเทียบเคียงกันได้กับลูกค้าทั่วไป · As of yesteryear: 40.47 · Nature of transaction: รายได้จากการให้บริการ · Audit committee opinion: การทำรายการดังกล่าวเป็นรายการธุรกิจปกติของกลุ่มบริษัท ซึ่งมีราคาและเงื่อนไขที่เป็นธรรม เทียบเคียงกันได้กับบุคคลอื่นที่ไม่เป็นบุคคลที่เกี่ยวโยงกัน (Arms length basis) และสําหรับโครงการหรือส่วนงานที่ไม่สามารถเปรียบเทียบได้นั้น มีอัตรากําไรขั้นต้นที่ประมาณการไว้ขณะพิจารณารับงานสูงกว่าอัตรากําไรขั้นต้นขั้นต่ําที่กําหนดไว้ · 0.89 · Necessity: มีราคาและเงื่อนไขการชำระเงินเป็นไปตามที่บริษัทให้กับ/ได้รับจากบุคคลอื่น · Description: กลุ่มบริษัทได้ให้บริการบริหารและควบคุมงานก่อสร้าง/ออกแบบสถาปัตยกรรม วิศวกรรม ซึ่งมีราคาและเงื่อนไขสัญญาเทียบเคียงกันได้กับลูกค้าทั่วไป · As of yesteryear: 4.79 · Nature of transaction: ลูกหนี้การค้า · Audit committee opinion: การทำรายการดังกล่าวเป็นรายการธุรกิจปกติของกลุ่มบริษัท ซึ่งมีราคาและเงื่อนไขที่เป็นธรรม เทียบเคียงกันได้กับบุคคลอื่นที่ไม่เป็นบุคคลที่เกี่ยวโยงกัน (Arms length basis) และสําหรับโครงการหรือส่วนงานที่ไม่สามารถเปรียบเทียบได้นั้น มีอัตรากําไรขั้นต้นที่ประมาณการไว้ขณะพิจารณารับงานสูงกว่าอัตรากําไรขั้นต้นขั้นต่ําที่กําหนดไว้ · 23.63 · Necessity: เป็นสัญญาให้บริการที่มีเงื่อนไขสัญญาที่เป็นธุรกิจปกติและมีอัตรากำไรขั้นต้นที่ใกล้เคียงกัน · Description: กลุ่มบริษัทได้ให้บริการบริหารและควบคุมงานก่อสร้าง/ออกแบบสถาปัตยกรรม วิศวกรรม ซึ่งมีราคาและเงื่อนไขสัญญาเทียบเคียงกันได้กับลูกค้าทั่วไป · As of yesteryear: 28.69 · Nature of transaction: รายได้ที่ยังไม่ได้เรียกชำระ · Audit committee opinion: การทำรายการดังกล่าวเป็นรายการธุรกิจปกติของกลุ่มบริษัท ซึ่งมีราคาและเงื่อนไขที่เป็นธรรม เทียบเคียงกันได้กับบุคคลอื่นที่ไม่เป็นบุคคลที่เกี่ยวโยงกัน (Arms length basis) และสําหรับโครงการหรือส่วนงานที่ไม่สามารถเปรียบเทียบได้นั้น มีอัตรากําไรขั้นต้นที่ประมาณการไว้ขณะพิจารณารับงานสูงกว่าอัตรากําไรขั้นต้นขั้นต่ําที่กําหนดไว้ |
| 1.67 · Necessity: เป็นสัญญาให้บริการที่มีเงื่อนไขสัญญาที่เป็นธุรกิจปกติและมีอัตรากำไรขั้นต้นที่ใกล้เคียงกัน · Description: กลุ่มบริษัทได้ให้บริการบริหารและควบคุมงานก่อสร้าง ซึ่งมีราคาและเงื่อนไขสัญญาเทียบเคียงกันได้กับลูกค้าทั่วไป · As of yesteryear: 3.3 · Nature of transaction: รายได้จากการให้บริการ · Audit committee opinion: การทำรายการดังกล่าวเป็นรายการธุรกิจปกติของกลุ่มบริษัท ซึ่งมีราคาและเงื่อนไขที่เป็นธรรม เทียบเคียงกันได้กับบุคคลอื่นที่ไม่เป็นบุคคลที่เกี่ยวโยงกัน (Arm’s length basis) และสำหรับโครงการหรือส่วนงานที่ไม่สามารถเปรียบเทียบได้นั้น มีอัตรากำไรขั้นต้นที่ประมาณการไว้ขณะพิจารณารับงานสูงกว่าอัตรากำไรขั้นต้นขั้นต่ำที่กำหนดไว้ · 0.0 · Necessity: เป็นสัญญาให้บริการที่มีเงื่อนไขสัญญาที่เป็นธุรกิจปกติและมีอัตรากำไรขั้นต้นที่ใกล้เคียงกัน · Description: กลุ่มบริษัทได้ให้บริการบริหารและควบคุมงานก่อสร้าง ซึ่งมีราคาและเงื่อนไขสัญญาเทียบเคียงกันได้กับลูกค้าทั่วไป · As of yesteryear: 0.53 · Nature of transaction: รายได้ที่ยังไม่ได้เรียกชำระ · Audit committee opinion: การทำรายการดังกล่าวเป็นรายการธุรกิจปกติของกลุ่มบริษัท ซึ่งมีราคาและเงื่อนไขที่เป็นธรรม เทียบเคียงกันได้กับบุคคลอื่นที่ไม่เป็นบุคคลที่เกี่ยวโยงกัน (Arm’s length basis) และสำหรับโครงการหรือส่วนงานที่ไม่สามารถเปรียบเทียบได้นั้น มีอัตรากำไรขั้นต้นที่ประมาณการไว้ขณะพิจารณารับงานสูงกว่าอัตรากำไรขั้นต้นขั้นต่ำที่กำหนดไว้ |
| 6.83 · Necessity: เป็นสัญญาให้บริการที่มีเงื่อนไขสัญญาที่เป็นธุรกิจปกติและมีอัตรากำไรขั้นต้นที่ใกล้เคียงกัน · Description: กลุ่มบริษัทได้ให้บริการบริหารและควบคุมงานก่อสร้าง ซึ่งมีราคาและเงื่อนไขสัญญาเทียบเคียงกันได้กับลูกค้าทั่วไป · As of yesteryear: 1.36 · Nature of transaction: รายได้จากการให้บริการ · Audit committee opinion: การทำรายการดังกล่าวเป็นรายการธุรกิจปกติของกลุ่มบริษัท ซึ่งมีราคาและเงื่อนไขที่เป็นธรรม เทียบเคียงกันได้กับบุคคลอื่นที่ไม่เป็นบุคคลที่เกี่ยวโยงกัน (Arms length basis) และสําหรับโครงการหรือส่วนงานที่ไม่สามารถเปรียบเทียบได้นั้น มีอัตรากําไรขั้นต้นที่ประมาณการไว้ขณะพิจารณารับงานสูงกว่าอัตรากําไรขั้นต้นขั้นต่ําที่กําหนดไว้ · 0.03 · Necessity: เพื่อใช้ในการดำเนินธุรกิจของกลุ่มบริษัท และเมื่อเปรียบเทียบกับข้อเสนอสินค้าและบริการจากบุคคลอื่นในข้อเสนอที่เท่ากัน พบว่ามีราคาและการให้บริการที่ดีกว่า · Description: กลุ่มบริษัทได้ซื้อน้ำดื่มกับบริษัท โฮม แอนด์ ออฟฟิศ ดิลิเวอรี่ จำกัด · As of yesteryear: 0.17 · Nature of transaction: ค่าใช้จ่ายอื่น · Audit committee opinion: การทำรายการดังกล่าวเป็นรายการสนับสนุนธุรกิจปกติของกลุ่มบริษัท ซึ่งมีราคาและค่าบริการที่สมเหตุสมผล · 1.09 · Necessity: มีราคาและเงื่อนไขการชำระเงินเป็นไปตามที่บริษัทให้กับ/ได้รับจากบุคคลอื่น · Description: กลุ่มบริษัทได้ให้บริการบริหารและควบคุมงานก่อสร้าง ซึ่งมีราคาและเงื่อนไขสัญญาเทียบเคียงกันได้กับลูกค้าทั่วไป · As of yesteryear: 0.54 · Nature of transaction: ลูกหนี้การค้า · Audit committee opinion: การทำรายการดังกล่าวเป็นรายการธุรกิจปกติของกลุ่มบริษัท ซึ่งมีราคาและเงื่อนไขที่เป็นธรรม เทียบเคียงกันได้กับบุคคลอื่นที่ไม่เป็นบุคคลที่เกี่ยวโยงกัน (Arms length basis) และสําหรับโครงการหรือส่วนงานที่ไม่สามารถเปรียบเทียบได้นั้น มีอัตรากําไรขั้นต้นที่ประมาณการไว้ขณะพิจารณารับงานสูงกว่าอัตรากําไรขั้นต้นขั้นต่ําที่กําหนดไว้ · 0.78 · Necessity: มีราคาและเงื่อนไขการชำระเงินเป็นไปตามที่บริษัทให้กับ/ได้รับจากบุคคลอื่น · Description: กลุ่มบริษัทได้ให้บริการบริหารและควบคุมงานก่อสร้าง ซึ่งมีราคาและเงื่อนไขสัญญาเทียบเคียงกันได้กับลูกค้าทั่วไป · As of yesteryear: 1.0 · Nature of transaction: รายได้ค่าบริการรับล่วงหน้าและเงินรับล่วงหน้าจากลูกค้า · Audit committee opinion: การทำรายการดังกล่าวเป็นรายการธุรกิจปกติของกลุ่มบริษัท ซึ่งมีราคาและเงื่อนไขที่เป็นธรรม เทียบเคียงกันได้กับบุคคลอื่นที่ไม่เป็นบุคคลที่เกี่ยวโยงกัน (Arms length basis) และสำหรับโครงการหรือส่วนงานที่ไม่สามารถเปรียบเทียบได้นั้น มีอัตรากําไรขั้นต้นที่ประมาณการไว้ขณะพิจารณารับงานสูงกว่าอัตรากําไรขั้นต้นขั้นต่ําที่กําหนดไว้ |
| 1.35 · Necessity: เป็นสัญญาให้บริการที่มีเงื่อนไขสัญญาที่เป็นธุรกิจปกติและมีอัตรากำไรขั้นต้นที่ใกล้เคียงกัน · Description: กลุ่มบริษัทได้ให้บริการบริหารและควบคุมงานก่อสร้าง/ออกแบบสถาปัตยกรรม วิศวกรรม ซึ่งมีราคาและเงื่อนไขสัญญาเทียบเคียงกันได้กับลูกค้าทั่วไป · As of yesteryear: 4.01 · Nature of transaction: รายได้จากการให้บริการ · Audit committee opinion: การทำรายการดังกล่าวเป็นรายการธุรกิจปกติของกลุ่มบริษัท ซึ่งมีราคาและเงื่อนไขที่เป็นธรรม เทียบเคียงกันได้กับบุคคลอื่นที่ไม่เป็นบุคคลที่เกี่ยวโยงกัน (Arms length basis) และสําหรับโครงการหรือส่วนงานที่ไม่สามารถเปรียบเทียบได้นั้น มีอัตรากําไรขั้นต้นที่ประมาณการไว้ขณะพิจารณารับงานสูงกว่าอัตรากําไรขั้นต้นขั้นต่ําที่กําหนดไว้ · 0.43 · Necessity: มีราคาและเงื่อนไขการชำระเงินเป็นไปตามที่บริษัทให้กับ/ได้รับจากบุคคลอื่น · Description: กลุ่มบริษัทได้ให้บริการบริหารและควบคุมงานก่อสร้าง/ออกแบบสถาปัตยกรรม วิศวกรรม ซึ่งมีราคาและเงื่อนไขสัญญาเทียบเคียงกันได้กับลูกค้าทั่วไป · As of yesteryear: 0.73 · Nature of transaction: ลูกหนี้การค้า · Audit committee opinion: การทำรายการดังกล่าวเป็นรายการธุรกิจปกติของกลุ่มบริษัท ซึ่งมีราคาและเงื่อนไขที่เป็นธรรม เทียบเคียงกันได้กับบุคคลอื่นที่ไม่เป็นบุคคลที่เกี่ยวโยงกัน (Arms length basis) และสําหรับโครงการหรือส่วนงานที่ไม่สามารถเปรียบเทียบได้นั้น มีอัตรากําไรขั้นต้นที่ประมาณการไว้ขณะพิจารณารับงานสูงกว่าอัตรากําไรขั้นต้นขั้นต่ําที่กําหนดไว้ · 0.05 · Necessity: เป็นสัญญาให้บริการที่มีเงื่อนไขสัญญาที่เป็นธุรกิจปกติและมีอัตรากำไรขั้นต้นที่ใกล้เคียงกัน · Description: กลุ่มบริษัทได้ให้บริการบริหารและควบคุมงานก่อสร้าง/ออกแบบสถาปัตยกรรม วิศวกรรม ซึ่งมีราคาและเงื่อนไขสัญญาเทียบเคียงกันได้กับลูกค้าทั่วไป · As of yesteryear: 1.07 · Nature of transaction: รายได้ที่ยังไม่ได้เรียกชำระ · Audit committee opinion: การทำรายการดังกล่าวเป็นรายการธุรกิจปกติของกลุ่มบริษัท ซึ่งมีราคาและเงื่อนไขที่เป็นธรรม เทียบเคียงกันได้กับบุคคลอื่นที่ไม่เป็นบุคคลที่เกี่ยวโยงกัน (Arms length basis) และสำหรับโครงการหรือส่วนงานที่ไม่สามารถเปรียบเทียบได้นั้น มีอัตรากําไรขั้นต้นที่ประมาณการไว้ขณะพิจารณารับงานสูงกว่าอัตรากําไรขั้นต้นขั้นต่ําที่กําหนดไว้ |
| 199.21 · Necessity: เป็นสัญญาให้บริการที่มีเงื่อนไขสัญญาที่เป็นธุรกิจปกติและมีอัตรากำไรขั้นต้นที่ใกล้เคียงกัน · Description: กลุ่มบริษัทได้ให้บริการบริหารและควบคุมงานก่อสร้าง/ออกแบบสถาปัตยกรรม วิศวกรรม ซึ่งมีราคาและเงื่อนไขสัญญาเทียบเคียงกันได้กับลูกค้าทั่วไป โดยส่วนใหญ่มีรายได้ค่าบริการมาจากบริษัท วัน แบงค็อก จำกัด (เดิมชื่อบริษัท เกษมทรัพย์วัฒน จำกัด) · As of yesteryear: 253.6 · Nature of transaction: รายได้จากการให้บริการ · Audit committee opinion: การทำรายการดังกล่าวเป็นรายการธุรกิจปกติของกลุ่มบริษัท ซึ่งมีราคาและเงื่อนไขที่เป็นธรรม เทียบเคียงกันได้กับบุคคลอื่นที่ไม่เป็นบุคคลที่เกี่ยวโยงกัน (Arms length basis) และสําหรับโครงการหรือส่วนงานที่ไม่สามารถเปรียบเทียบได้นั้น มีอัตรากําไรขั้นต้นที่ประมาณการไว้ขณะพิจารณารับงานสูงกว่าอัตรากําไรขั้นต้นขั้นต่ําที่กําหนดไว้ · 6.34 · Necessity: ใช้ในการดำเนินธุรกิจแก่กลุ่มบริษัท โดยมีราคาใกล้เคียงกับราคาของบริษัทอื่นที่ให้บริการลักษณะเดียวกัน · Description: 1. กลุ่มบริษัทค่าบริการและค่าใช้จ่ายจ่ายล่วงหน้าจากการทำสัญญากับบริษัท ที.ซี.ซี.เทคโนโลยี จำกัด (ผู้ให้เช่า) เพื่อเช่าอุปกรณ์คอมพิวเตอร์และบริการด้านเทคโนโลยีสารสนเทศแก่กลุ่มบริษัท 2. กลุ่มบริษัทมีค่าบริการ ค่าใช้จ่ายจ่ายล่วงหน้าและเงินมัดจำสำหรับค่าบริการกับบริษัท นอร์ธปาร์ค กอล์ฟแอนด์สปอร์ตคลับ จำกัด เพื่อใช้ในการดำเนินธุรกิจแก่กลุ่มบริษัท 3. กลุ่มบริษัทมีค่าบริการและใช้สถานที่สำหรับงานวิศวกรรมแห่งชาติ 2568 ณ ศูนย์การประชุมแห่งชาติสิริกิติ์กับทางบริษัท เอ็น.ซี.ซี. แมนเนจเม้นท์ แอนด์ ดิเวลลอปเม้นท์ จำกัด เพื่อใช้ในการดำเนินธุรกิจแก่กลุ่มบริษัท · As of yesteryear: 5.7 · Nature of transaction: ค่าใช้จ่ายอื่น · Audit committee opinion: รายการดังกล่าวเป็นรายการธุรกิจปกติของกลุ่มบริษัทและคณะกรรมการตรวจสอบพิจารณาแล้วมีความเห็นว่า รายการที่เกิดขึ้นมีความเป็นธรรมและสมเหตุสมผล · 13.18 · Necessity: มีราคาและเงื่อนไขการชำระเงินเป็นไปตามที่บริษัทให้กับ/ได้รับจากบุคคลอื่น · Description: กลุ่มบริษัทได้ให้บริการบริหารและควบคุมงานก่อสร้าง/ออกแบบสถาปัตยกรรม วิศวกรรม ซึ่งมีราคาและเงื่อนไขสัญญาเทียบเคียงกันได้กับลูกค้าทั่วไป · As of yesteryear: 32.72 · Nature of transaction: ลูกหนี้การค้า · Audit committee opinion: การทำรายการดังกล่าวเป็นรายการธุรกิจปกติของกลุ่มบริษัท ซึ่งมีราคาและเงื่อนไขที่เป็นธรรม เทียบเคียงกันได้กับบุคคลอื่นที่ไม่เป็นบุคคลที่เกี่ยวโยงกัน (Arms length basis) และสําหรับโครงการหรือส่วนงานที่ไม่สามารถเปรียบเทียบได้นั้น มีอัตรากําไรขั้นต้นที่ประมาณการไว้ขณะพิจารณารับงานสูงกว่าอัตรากําไรขั้นต้นขั้นต่ําที่กําหนดไว้ · 0.98 · Necessity: มีราคาและเงื่อนไขการชำระเงินเป็นไปตามที่บริษัทให้กับ/ได้รับจากบุคคลอื่น · Description: 1. กลุ่มบริษัทค่าบริการและค่าใช้จ่ายจ่ายล่วงหน้าจากการทำสัญญากับบริษัท ที.ซี.ซี.เทคโนโลยี จำกัด (ผู้ให้เช่า) เพื่อเช่าอุปกรณ์คอมพิวเตอร์และบริการด้านเทคโนโลยีสารสนเทศแก่กลุ่มบริษัท 2. กลุ่มบริษัทมีค่าบริการ ค่าใช้จ่ายจ่ายล่วงหน้าและเงินมัดจำสำหรับค่าบริการกับบริษัท นอร์ธปาร์ค กอล์ฟแอนด์สปอร์ตคลับ จำกัด เพื่อใช้ในการดำเนินธุรกิจแก่กลุ่มบริษัท · As of yesteryear: 0.59 · Nature of transaction: ลูกหนี้อื่น · Audit committee opinion: รายการดังกล่าวเป็นรายการธุรกิจปกติของกลุ่มบริษัทและคณะกรรมการตรวจสอบพิจารณาแล้วมีความเห็นว่า รายการที่เกิดขึ้นมีความเป็นธรรมและสมเหตุสมผล · 8.06 · Necessity: เป็นสัญญาให้บริการที่มีเงื่อนไขสัญญาที่เป็นธุรกิจปกติและมีอัตรากำไรขั้นต้นที่ใกล้เคียงกัน · Description: กลุ่มบริษัทได้ให้บริการบริหารและควบคุมงานก่อสร้าง/ออกแบบสถาปัตยกรรม วิศวกรรม ซึ่งมีราคาและเงื่อนไขสัญญาเทียบเคียงกันได้กับลูกค้าทั่วไป · As of yesteryear: 32.8 · Nature of transaction: รายได้ที่ยังไม่ได้เรียกชำระ · Audit committee opinion: การทำรายการดังกล่าวเป็นรายการธุรกิจปกติของกลุ่มบริษัท ซึ่งมีราคาและเงื่อนไขที่เป็นธรรม เทียบเคียงกันได้กับบุคคลอื่นที่ไม่เป็นบุคคลที่เกี่ยวโยงกัน (Arms length basis) และสําหรับโครงการหรือส่วนงานที่ไม่สามารถเปรียบเทียบได้นั้น มีอัตรากําไรขั้นต้นที่ประมาณการไว้ขณะพิจารณารับงานสูงกว่าอัตรากําไรขั้นต้นขั้นต่ําที่กําหนดไว้ · 1.5 · Necessity: ใช้ในการดำเนินธุรกิจแก่กลุ่มบริษัท โดยมีราคาใกล้เคียงกับราคาของบริษัทอื่นที่ให้บริการลักษณะเดียวกัน · Description: กลุ่มบริษัทมีเงินมัดจำสำหรับค่าบริการกับบริษัท นอร์ธปาร์ค กอล์ฟแอนด์สปอร์ตคลับ จำกัด/บริษัท นอร์ธ ปาร์ค เรียลเอสเตท จำกัด เพื่อใช้ในการดำเนินธุรกิจแก่กลุ่มบริษัท · As of yesteryear: 2.8 · Nature of transaction: สินทรัพย์ไม่หมุนเวียนอื่น · Audit committee opinion: รายการดังกล่าวเป็นรายการธุรกิจปกติของกลุ่มบริษัทและคณะกรรมการตรวจสอบพิจารณาแล้วมีความเห็นว่า รายการที่เกิดขึ้นมีความเป็นธรรมและสมเหตุสมผล · 2.07 · Necessity: มีราคาและเงื่อนไขการชำระเงินเป็นไปตามที่บริษัทให้กับ/ได้รับจากบุคคลอื่น · Description: 1. กลุ่มบริษัทค่าบริการและค่าใช้จ่ายจ่ายล่วงหน้าจากการทำสัญญากับบริษัท ที.ซี.ซี.เทคโนโลยี จำกัด (ผู้ให้เช่า) เพื่อเช่าอุปกรณ์คอมพิวเตอร์และบริการด้านเทคโนโลยีสารสนเทศแก่กลุ่มบริษัท 2. กลุ่มบริษัทมีค่าบริการ ค่าใช้จ่ายจ่ายล่วงหน้าและเงินมัดจำสำหรับค่าบริการกับบริษัท นอร์ธปาร์ค กอล์ฟแอนด์สปอร์ตคลับ จำกัด เพื่อใช้ในการดำเนินธุรกิจแก่กลุ่มบริษัท 3. กลุ่มบริษัทมีค่าบริการและใช้สถานที่สำหรับงานวิศวกรรมแห่งชาติ 2568 ณ ศูนย์การประชุมแห่งชาติสิริกิติ์กับทางบริษัท เอ็น.ซี.ซี. แมนเนจเม้นท์ แอนด์ ดิเวลลอปเม้นท์ จำกัด เพื่อใช้ในการดำเนินธุรกิจแก่กลุ่มบริษัท · As of yesteryear: 1.93 · Nature of transaction: เจ้าหนี้อื่น · Audit committee opinion: รายการดังกล่าวเป็นรายการธุรกิจปกติของกลุ่มบริษัทและคณะกรรมการตรวจสอบพิจารณาแล้วมีความเห็นว่า รายการที่เกิดขึ้นมีความเป็นธรรมและสมเหตุสมผล |
| 0.0 · Necessity: เป็นสัญญาให้บริการที่มีเงื่อนไขสัญญาที่เป็นธุรกิจปกติและมีอัตรากำไรขั้นต้นที่ใกล้เคียงกัน · Description: กลุ่มบริษัทได้ให้บริการบริหารและควบคุมงานก่อสร้าง/ออกแบบสถาปัตยกรรม วิศวกรรม ซึ่งมีราคาและเงื่อนไขสัญญาเทียบเคียงกันได้กับลูกค้าทั่วไป · As of yesteryear: 0.28 · Nature of transaction: รายได้จากการให้บริการ · Audit committee opinion: การทำรายการดังกล่าวเป็นรายการธุรกิจปกติของกลุ่มบริษัท ซึ่งมีราคาและเงื่อนไขที่เป็นธรรม เทียบเคียงกันได้กับบุคคลอื่นที่ไม่เป็นบุคคลที่เกี่ยวโยงกัน (Arms length basis) และสําหรับโครงการหรือส่วนงานที่ไม่สามารถเปรียบเทียบได้นั้น มีอัตรากําไรขั้นต้นที่ประมาณการไว้ขณะพิจารณารับงานสูงกว่าอัตรากําไรขั้นต้นขั้นต่ําที่กําหนดไว้ · 0.31 · Necessity: ใช้ในการดำเนินธุรกิจแก่กลุ่มบริษัทและได้มีการเปรียบเทียบความเหมาะสมของข้อเสนอการให้บริการกับรายอื่นแล้ว มีข้อสรุปว่าข้อเสนอการให้บริการมีความเหมาะสมและสอดคล้องกับลักษณะการใช้บริการและดำเนินธุรกิจบริษัทมากกว่าข้อเสนอการให้บริการรายอื่น · Description: ค่าจัดทำสื่อสิ่งพิมพ์ · As of yesteryear: 0.05 · Nature of transaction: ค่าใช้จ่ายอื่น · Audit committee opinion: การทำรายการดังกล่าวเป็นรายการสนับสนุนธุรกิจปกติของกลุ่มบริษัท ซึ่งมีราคา และค่าบริการที่สมเหตุสมผล · 0.01 · Necessity: ใช้ในการดำเนินธุรกิจแก่กลุ่มบริษัทและได้มีการเปรียบเทียบความเหมาะสมของข้อเสนอการให้บริการกับรายอื่นแล้ว มีข้อสรุปว่าข้อเสนอการให้บริการมีความเหมาะสมและสอดคล้องกับลักษณะการใช้บริการและดำเนินธุรกิจบริษัทมากกว่าข้อเสนอการให้บริการรายอื่น · Description: ค่าจัดทำสื่อสิ่งพิมพ์ · As of yesteryear: 0.0 · Nature of transaction: เจ้าหนี้อื่น · Audit committee opinion: การทำรายการดังกล่าวเป็นรายการสนับสนุนธุรกิจปกติของกลุ่มบริษัท ซึ่งมีราคา และค่าบริการที่สมเหตุสมผล · 0.27 · Necessity: ใช้ในการดำเนินธุรกิจแก่กลุ่มบริษัทและได้มีการเปรียบเทียบความเหมาะสมของข้อเสนอการให้บริการกับรายอื่นแล้ว มีข้อสรุปว่าข้อเสนอการให้บริการมีความเหมาะสมและสอดคล้องกับลักษณะการใช้บริการและดำเนินธุรกิจบริษัทมากกว่าข้อเสนอการให้บริการรายอื่น · Description: ค่ามัดจำสำหรับจัดทำสื่อสิ่งพิมพ์ · As of yesteryear: 0.27 · Nature of transaction: สินทรัพย์ไม่หมุนเวียนอื่น · Audit committee opinion: การทำรายการดังกล่าวเป็นรายการสนับสนุนธุรกิจปกติของกลุ่มบริษัท ซึ่งมีราคา และค่าบริการที่สมเหตุสมผล |
| 0.0 · Necessity: ใช้ในการดำเนินธุรกิจแก่กลุ่มบริษัท โดยมีราคาใกล้เคียงกับราคาของบริษัทอื่นที่ให้บริการลักษณะเดียวกัน · Description: ปี 2567 บริษัทมีค่าน้ำ ค่าไฟฟ้ากับบริษัท เอส.เอ. ออโต้ จำกัดจากการใช้พื้นที่อาการบางส่วนในการดำเนินธุรกิจของบริษัท · As of yesteryear: 0.1 · Nature of transaction: ค่าใช้จ่ายอื่น · Audit committee opinion: รายการดังกล่าวเป็นรายการธุรกิจปกติของกลุ่มบริษัทและคณะกรรมการตรวจสอบพิจารณาแล้วมีความเห็นว่า รายการที่เกิดขึ้นมีความเป็นธรรมและสมเหตุสมผล · 0.01 · Necessity: ใช้ในการดำเนินธุรกิจแก่กลุ่มบริษัท โดยมีราคาใกล้เคียงกับราคาของบริษัทอื่นที่ให้บริการลักษณะเดียวกัน · Description: ปี 2567 บริษัทมีค่าน้ำ ค่าไฟฟ้ากับบริษัท เอส.เอ. ออโต้ จำกัดจากการใช้พื้นที่อาการบางส่วนในการดำเนินธุรกิจของบริษัท · As of yesteryear: 0.2 · Nature of transaction: เจ้าหนี้อื่น · Audit committee opinion: รายการดังกล่าวเป็นรายการธุรกิจปกติของกลุ่มบริษัทและคณะกรรมการตรวจสอบพิจารณาแล้วมีความเห็นว่า รายการที่เกิดขึ้นมีความเป็นธรรมและสมเหตุสมผล |
| 0.0 · Necessity: ได้ดำเนินการเปรียบเทียบความเหมาะสมของข้อเสนอด้านราคาและสินค้ากับผู้ขายรายอื่นแล้ว มีข้อสรุปว่าข้อเสนอมีความเหมาะสมและสอดคล้องกับลักษณะการใช้เพื่อดำเนินธุรกิจของบริษัทมากกว่า · Description: ในปี 2567 บริษัทในเครือของกลุ่มบริษัท ได้ทำสัญญาซื้อขายรถยนต์จำนวน 1 คันกับ คุณสมจิตร์ เปี่ยมเปรมสุข เพื่อใช้ในการดำเนินงานแก่บริษัท · As of yesteryear: 0.6 · Nature of transaction: เจ้าหนี้อื่น · Audit committee opinion: รายการดังกล่าวเป็นรายการธุรกิจปกติของกลุ่มบริษัท และคณะกรรมการตรวจสอบพิจารณาแล้ว มีความเห็นว่ารายการที่เกิดขึ้นมีความเป็นธรรมและสมเหตุสมผล |
| 0.0 · Necessity: ใช้ในการดำเนินธุรกิจแก่กลุ่มบริษัท โดยเมื่อเปรียบเทียบกับข้อเสนอสินค้าและบริการจากบุคคลอื่นในข้อเสนอที่เท่ากัน พบว่าห้างหุ้นส่วนจำกัด ยูนิตี้ พับลิเคชั่น มีราคาและการให้บริการที่ดีกว่า · Description: บริษัทในเครือของกลุ่มบริษัทได้จัดทำสื่อสิ่งพิมพ์/ซื้อวัสดุสำนักงานกับห้างหุ้นส่วนจำกัด ยูนิตี้ พับลิเคชั่น · As of yesteryear: 0.02 · Nature of transaction: ค่าใช้จ่ายอื่น · Audit committee opinion: การทำรายการดังกล่าวเป็นรายการสนับสนุนธุรกิจปกติของกลุ่มบริษัท ซึ่งมีราคา และค่าบริการที่สมเหตุสมผล |
นโยบายและแนวโน้มในอนาคต
นโยบาย มาตรการ และขั้นตอนการอนุมัติ
ในปัจจุบัน UVC (เดิม UVCAP) ถือหุ้นบริษัท อยู่ร้อยละ 38.12 (ข้อมูล ณ วันที่ 5 กุมภาพันธ์ 2568) ของทุนจดทะเบียนที่ออกและชำระแล้วของบริษัท และเนื่องด้วย UVC เป็นบริษัทที่ถือหุ้นโดย UV ซึ่งมีบุคคลหรือบริษัทที่เกี่ยวข้องกันเป็นจำนวนมาก กลุ่มบริษัทจึงมีแนวทางในการตรวจสอบและระบุบุคคลเกี่ยวโยงที่มีรายการระหว่างกันกับกลุ่มบริษัท เพื่อให้สามารถมั่นใจได้ว่ามีการอนุมัติ ตรวจสอบ และเปิดเผยข้อมูลรายการระหว่างกันอย่างครบถ้วน โดยกลุ่มบริษัทมีการจัดทำแฟ้มข้อมูลบุคคลที่เกี่ยวโยงกันที่เคยมีธุรกรรมกับกลุ่มบริษัท อยู่แล้ว เพื่อให้สามารถระบุความสัมพันธ์ได้ทันทีเมื่อมีธุรกรรมกับบริษัทดังกล่าวอีกครั้ง รวมทั้งเมื่อกลุ่มบริษัท มีการเสนอราคาในโครงการใหม่ กลุ่มบริษัทจะดำเนินการตรวจสอบรายชื่อกรรมการและผู้ถือหุ้นของผู้ว่าจ้างโครงการดังกล่าวทุกครั้ง และกรณีที่ผู้ว่าจ้างดังกล่าวเป็นบริษัทที่มีผู้ถือหุ้นเป็นอีกบริษัทหนึ่ง จะต้องดำเนินการตรวจสอบข้อมูลกรรมการและผู้ถือหุ้นของบริษัทที่เป็นผู้ถือหุ้นดังกล่าว จนทราบถึงบุคคลที่เป็นผู้มีอำนาจหรือผู้ถือหุ้นในลำดับสูงสุด (Ultimate shareholder) ของผู้ว่าจ้างทั้งหมด เพื่อให้ทราบว่าผู้ว่าจ้างดังกล่าวถือเป็นบุคคลที่เกี่ยวโยงกันหรือไม่
บริษัทได้อนุมัติหลักการเกี่ยวกับข้อตกลงทางการค้าที่มีเงื่อนไขการค้าโดยทั่วไปในการทำธุรกิจระหว่างบริษัทและบริษัทย่อยกับกรรมการ ผู้บริหาร หรือบุคคลที่มีความเกี่ยวข้อง ซึ่งมีข้อตกลงทางการค้าในลักษณะเดียวกับที่วิญญูชนพึงกระทำกับคู่สัญญาทั่วไปในสถานการณ์เดียวกัน โดยบริษัทจะจัดทำรายงานสรุปการทำธุรกรรมดังกล่าวเพื่อรายงานต่อคณะกรรมการตรวจสอบทุกไตรมาส
บริษัทให้ความสำคัญต่อการพิจารณารายการต่างๆ อย่างโปร่งใสและเป็นประโยชน์ต่อบริษัทเป็นสำคัญ ด้วยเหตุนี้ บริษัทจึงให้ความสำคัญต่อการป้องกันรายการที่อาจเป็นความขัดแย้งทางผลประโยชน์ รายการที่เกี่ยวโยงกัน หรือรายการระหว่างกัน โดยมีหลักการที่สำคัญ ดังนี้
กรรมการบริษัทและผู้บริหารต้องแจ้งให้บริษัท ทราบถึงความสัมพันธ์หรือรายการเกี่ยวโยงในกิจการที่อาจก่อให้เกิดความขัดแย้งทางผลประโยชน์
หลีกเลี่ยงการทำรายการที่เกี่ยวโยงกับกรรมการ ผู้บริหาร หรือบุคคลที่มีความเกี่ยวข้องที่อาจก่อให้เกิดความขัดแย้งทางผลประโยชน์กับบริษัท ในกรณีที่จำเป็นต้องทำรายการนั้น ให้มีการนำเสนอรายการที่เกี่ยวโยงกันต่อคณะกรรมการตรวจสอบเพื่อพิจารณาให้ความเห็นก่อนเสนอขออนุมัติต่อคณะกรรมการบริษัท และ/หรือที่ประชุมผู้ถือหุ้นของบริษัท (แล้วแต่กรณี) ตามหลักเกณฑ์การทำรายการที่เกี่ยวโยงกันที่ตลาดหลักทรัพย์ฯ คณะกรรมการกำกับตลาดทุน และสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (“สำนักงาน ก.ล.ต.”) กำหนด และตามหลักการกำกับดูแลกิจการที่ดี
กรรมการ ผู้บริหาร หรือบุคคลที่มีความเกี่ยวข้องจะกระทำธุรกรรมกับบริษัท หรือบริษัทย่อยได้ต่อเมื่อธุรกรรมดังกล่าวได้รับอนุมัติจากคณะกรรมการบริษัท และ/หรือที่ประชุมผู้ถือหุ้นของบริษัท (แล้วแต่กรณี) ตามหลักเกณฑ์การทำรายการที่เกี่ยวโยงกันที่ตลาดหลักทรัพย์ฯ คณะกรรมการกำกับตลาดทุน และสำนักงาน ก.ล.ต. แล้ว เว้นแต่ธุรกรรมดังกล่าวจะเข้าลักษณะใดลักษณะหนึ่ง ดังต่อไปนี้
(ก) ธุรกรรมที่เป็นรายการธุรกิจปกติหรือรายการสนับสนุนธุรกิจปกติ ซึ่งมีข้อตกลงทางการค้าในลักษณะเดียวกับที่วิญญูชนจะพึงกระทำกับคู่สัญญาทั่วไปในสถานการณ์เดียวกัน ด้วยอำนาจต่อรองทางการค้าที่ปราศจากอิทธิพลในการที่ตนมีสถานะเป็นกรรมการ ผู้บริหาร หรือบุคคลที่มีความเกี่ยวข้อง แล้วแต่กรณี และเป็นข้อตกลงทางการค้าหรือการสนับสนุนธุรกิจ
(ข) การกู้ยืมเงินตามระเบียบสงเคราะห์พนักงานและลูกจ้าง
(ค) ธุรกรรมที่คู่สัญญาอีกฝ่ายหนึ่งของบริษัทหรือคู่สัญญาทั้งสองฝ่ายมีสถานะเป็น
บริษัทย่อยที่บริษัทเป็นผู้ถือหุ้น ไม่น้อยกว่าร้อยละ 90 ของหุ้นที่จำหน่ายได้แล้วทั้งหมดของบริษัทย่อย หรือ
บริษัทย่อยที่กรรมการ ผู้บริหาร หรือบุคคลที่มีความเกี่ยวข้องถือหุ้น หรือมีส่วนได้เสียอยู่ด้วย ไม่ว่าโดยตรงหรือโดยอ้อม ไม่เกินจำนวน อัตรา หรือมีลักษณะตามที่คณะ กรรมการกำกับตลาดทุนประกาศกำหนด
(ง) ธุรกรรมในประเภทหรือที่มีมูลค่าไม่เกินจำนวนอัตราที่คณะกรรมการกำกับตลาดทุนประกาศกำหนด
ผู้บริหารและพนักงานต้องปฏิบัติตามข้อบังคับของบริษัท และจริยธรรมธุรกิจของบริษัท อย่างเคร่งครัด เพื่อให้บริษัท เป็นที่เชื่อถือและไว้วางใจของผู้มีส่วนได้เสียทุกฝ่าย และจัดให้มีการเผยแพร่ข้อมูลเพื่อสร้างความเข้าใจในการปฏิบัติของพนักงานทั่วทั้งบริษัท
โดยสำหรับการอนุมัติการทำรายการระหว่างกันของบริษัท ผู้ที่อาจมีความขัดแย้งทางผลประโยชน์หรือมีส่วนได้เสียในการทำรายการจะไม่สามารถมีส่วนร่วมหรือสิทธิออกเสียงในการอนุมัติการทำรายการ อีกทั้ง บริษัท จะปฏิบัติตามประกาศคณะกรรมการตลาดหลักทรัพย์แห่งประเทศไทย เรื่อง การเปิดเผยข้อมูลและการปฏิบัติการของบริษัท ในรายการที่เกี่ยวโยงกัน พ.ศ. 2546 หมวด 5 วิธีดำเนินการเมื่อมีรายการที่เกี่ยวโยงกัน รวมถึงกฎหมายว่าด้วยหลักทรัพย์และตลาดหลักทรัพย์ข้อบังคับ ประกาศ คำสั่ง หรือข้อกำหนดของสำนักงาน ก.ล.ต. คณะกรรมการกำกับตลาดทุน และตลาดหลักทรัพย์ฯ ที่เกี่ยวข้องในเรื่องดังกล่าว รวมทั้งบริษัท จะปฏิบัติตามข้อกำหนดที่เกี่ยวกับการเปิดเผยการทำรายการที่เกี่ยวโยงกันของบริษัท และบริษัทย่อยตามมาตรฐานบัญชีที่กำหนดโดยสภาวิชาชีพบัญชี ในพระบรมราชูปถัมภ์ และจะเปิดเผยรายการระหว่างกันไว้ในหมายเหตุประกอบงบการเงินที่ได้รับการตรวจสอบหรือสอบทานโดยผู้สอบบัญชีของบริษัท และแบบแสดงรายการข้อมูลประจำปีของบริษัท (แบบ 56-1)
นอกจากนี้ สำหรับการเข้าทำรายการระหว่างกันที่มีลักษณะเป็นการดำเนินธุรกิจปกตินั้น นโยบายการเข้าทำรายการระหว่างกันได้กำหนดให้ฝ่ายจัดการของบริษัท มีอำนาจอนุมัติการเข้าทำรายการดังกล่าว อย่างไรก็ดี เพื่อรักษาผลประโยชน์ของกลุ่มบริษัท รวมถึงความโปร่งใสในการควบคุมและกำกับดูแลการทำรายการระหว่างกัน บริษัทได้พิจารณาอนุมัติแนวทางการพิสูจน์ความเป็นธรรมของการเข้าทำรายการระหว่างกันที่เป็นรายการธุรกิจปกติ เพื่อพิสูจน์ว่ารายการระหว่างกันที่บริษัท หรือบริษัทย่อยจะตกลงจะเข้าทำนั้น เป็นรายการธุรกิจปกติที่มีราคาและเงื่อนไขที่เป็นธรรมหรือไม่ โดยมีรายละเอียดของแนวทางโดยสรุป ดังนี้
รายการที่เป็นธุรกิจปกติ หมายถึง การให้บริการแก่ หรือการซื้อสินค้า/ใช้บริการจากบุคคลที่มีความเกี่ยวโยงหรือเกี่ยวข้องกันกับบริษัท ที่เกี่ยวข้องกับการดำเนินธุรกิจหลักของกลุ่มบริษัท อันได้แก่ เป็นที่ปรึกษาบริหารและควบคุมงานก่อสร้าง และให้บริการออกแบบงานด้านสถาปัตยกรรมและวิศวกรรม งานตกแต่งภายใน และงานอนุรักษ์โบราณสถาน เป็นต้น รวมถึงมีราคาและเงื่อนไขที่เป็นธรรมในลักษณะเดียวกับที่วิญญูชนจะพึงกระทำกับคู่สัญญาทั่วไปในสถานการณ์เดียวกันด้วยอำนาจต่อรองทางการค้าที่ปราศจากอิทธิพลในการที่ตนมีสถานะเป็นกรรมการผู้บริหารหรือบุคคลที่เกี่ยวข้อง (Arm’s Length Basis) เช่น
การทำการค้าภายใต้ราคาและเงื่อนไขที่บริษัท หรือบริษัทย่อยได้รับหรือให้กับบุคคลทั่วไป หรือ
การทำการค้าภายใต้ราคาและเงื่อนไขที่บุคคลที่เกี่ยวโยงกันให้กับบุคคลทั่วไป หรือ
การทำการค้าภายใต้ราคาและเงื่อนไขที่บริษัท สามารถแสดงได้ว่าผู้ประกอบธุรกิจในลักษณะเดียวกับบริษัท ให้กับบุคคลทั่วไป เป็นต้น
ซึ่งหากการให้บริการแก่ หรือการซื้อสินค้า/ใช้บริการจากบุคคลที่มีความเกี่ยวโยงหรือเกี่ยวข้องกันกับบริษัท ที่เกี่ยวข้องกับการดำเนินธุรกิจหลักของกลุ่มบริษัท นั้น มีราคาและเงื่อนไขที่เป็นธรรม จึงจะถือว่าเป็นรายการที่เป็นธุรกิจปกติ และฝ่ายจัดการมีอำนาจอนุมัติเข้าทำรายการได้ โดยผู้บริหารต้องเปรียบเทียบอัตรากำไรขั้นต้นที่คาดว่าจะได้รับจากการให้บริการในโครงการซึ่งเป็นที่ปรึกษาบริหารและควบคุมงานก่อสร้าง หรือให้บริการออกแบบงานด้านสถาปัตยกรรมและวิศวกรรม งานตกแต่งภายใน และงานอนุรักษ์โบราณสถาน ที่เป็นรายการระหว่างกัน (“โครงการ RPT”) กับอัตรากำไรขั้นต้นที่ประมาณไว้สำหรับโครงการที่มีลักษณะและความซับซ้อนโครงการใกล้เคียงกันที่ให้บริการแก่บุคคลภายนอก หรือกรณีที่เป็นโครงการที่กลุ่มบริษัท ไม่เคยให้บริการมาก่อนและไม่มีโครงการอื่นที่สามารถเปรียบเทียบได้ ให้พิจารณาว่าโครงการ RPT มีอัตรากำไรขั้นต้นสูงกว่าขั้นต่ำที่กำหนดไว้ในระเบียบการคิดค่าบริการวิชาชีพของกลุ่มบริษัท หรือไม่ เพื่อพิสูจน์ความเป็นธรรมของราคาในการให้บริการในโครงการ RPT นอกจากนี้ ผู้บริหารต้องตรวจสอบเงื่อนไขของร่างสัญญาให้บริการว่ามีเงื่อนไขที่ไม่เป็นการค้าปกติหรือไม่เพื่อพิจารณาความเป็นธรรมของเงื่อนไขในการให้บริการในโครงการ RPT อย่างไรก็ดี หากผู้บริหารพิจารณาแล้วโครงการ RPT นั้น มีราคา และ/หรือเงื่อนไขของสัญญาที่ไม่เป็นธรรมหรือไม่เป็นการค้าโดยปกติ ให้บริษัท รวบรวมข้อมูลที่เกี่ยวข้องรวมถึงเหตุผลและความจำเป็น นำเสนอต่อคณะกรรมการตรวจสอบเพื่อพิจารณาความเหมาะสมในการอนุมัติการเข้าทำรายการ
ซึ่งแนวทางการพิสูจน์ความเป็นธรรมของการเข้าทำรายการระหว่างกันที่เป็นรายการธุรกิจปกติดังกล่าว จะช่วยสนับสนุนให้การดำเนินธุรกิจกับบุคคลที่เกี่ยวโยงกัน เป็นไปอย่างโปร่งใส พิสูจน์ได้ และมีเงื่อนไขและราคาที่เป็นธรรม สามารถเปรียบเทียบกันได้กับการดำเนินธุรกิจกับบุคคลอื่น เพื่อรักษาผลประโยชน์ของผู้ถือหุ้นจากการถ่ายโอนผลประโยชน์ไปยังบุคคลที่เกี่ยวโยงกันกับกลุ่มบริษัท
แนวโน้มรายการระหว่างกันในอนาคต
กลุ่มบริษัทคาดว่า รายการระหว่างกันที่เกิดขึ้นจากการประกอบธุรกิจปกติของกลุ่มบริษัท จะยังคงมีอยู่ต่อไปในอนาคตตามความจำเป็นและเหมาะสม เช่น การให้บริการเป็นที่ปรึกษาบริหารและควบคุมงานก่อสร้าง ออกแบบสถาปัตยกรรม ออกแบบวิศวกรรม บริการอื่น และการทำประกันกับบริษัทที่เป็นบุคคลที่เกี่ยวโยงกันกับกลุ่มบริษัท เป็นต้น โดยที่การเข้าทำรายการระหว่างกันดังกล่าวจะเป็นไปตามลักษณะการทำการค้าที่มีเงื่อนไขการค้าโดยทั่วไป ซึ่งมีการกำหนดแนวทางการพิสูจน์ความเป็นธรรมของการเข้าทำรายการระหว่างกันที่เป็นรายการธุรกิจปกติไว้อย่างชัดเจน โดยต้องมีราคาและเงื่อนไขที่เหมาะสมเป็นธรรม คำนึงถึงผลประโยชน์ของบริษัทและบริษัทย่อยเป็นสำคัญ รวมทั้งกำหนดให้คณะกรรมการตรวจสอบเป็นผู้ตรวจสอบการปฏิบัติตามหลักเกณฑ์ของบริษัทและบริษัทย่อย เพื่อให้สามารถมั่นใจได้ว่ามีการปฏิบัติตามนโยบายการเข้าทำรายการระหว่างกัน และแนวทางการพิสูจน์ความเป็นธรรมของการเข้าทำรายการระหว่างกันที่เป็นรายการธุรกิจปกติอย่างถูกต้องครบถ้วน